
Paweł prowadzi stolarnię. W poniedziałek o 10:12 pisze do niego Marta z biura rachunkowego: na fakturze jest laptop za 4 899 zł, dla kogo był ten zakup? Paweł jest w warsztacie, ma pełne ręce roboty i odkłada odpowiedź. Marta przypomina się jeszcze dwa razy, ostatnio w piątek rano, bo potrzebuje tej informacji do zamknięcia miesiąca. Paweł odpisuje w piątek o 23:18: laptop jest dla Kasi, do biura. W kolejny poniedziałek Marta wraca do tej faktury po raz czwarty.
To scena z naszego krótkiego filmu. Paweł, Marta i firmy na fakturach są wymyślone, ale takie wiadomości zna każdy, kto współpracuje z biurem rachunkowym. Faktura jest w porządku, jest w KSeF i ma wszystkie dane. Brakuje jednej informacji, której nie ma na żadnej fakturze: po co był ten zakup.
Co pokazuje film
Film jest fikcyjny i pokazuje przebieg w uproszczeniu. Trwa około 43 sekund, jest pionowy, ma napisy na ekranie i cichy dźwięk w tle, bez lektora.
- Pierwszy tydzień. Na telefonie Pawła są wiadomości podpisane „Marta · biuro rachunkowe”: pytanie o laptopa za 4 899 zł (poniedziałek, 10:12), przypomnienie (16:40) i prośba z piątku, 9:05: „Potrzebuję tego do zamknięcia miesiąca”. Napisy: „I znowu mija tydzień”, „Paweł ma stolarnię”, „i pełne ręce roboty”.
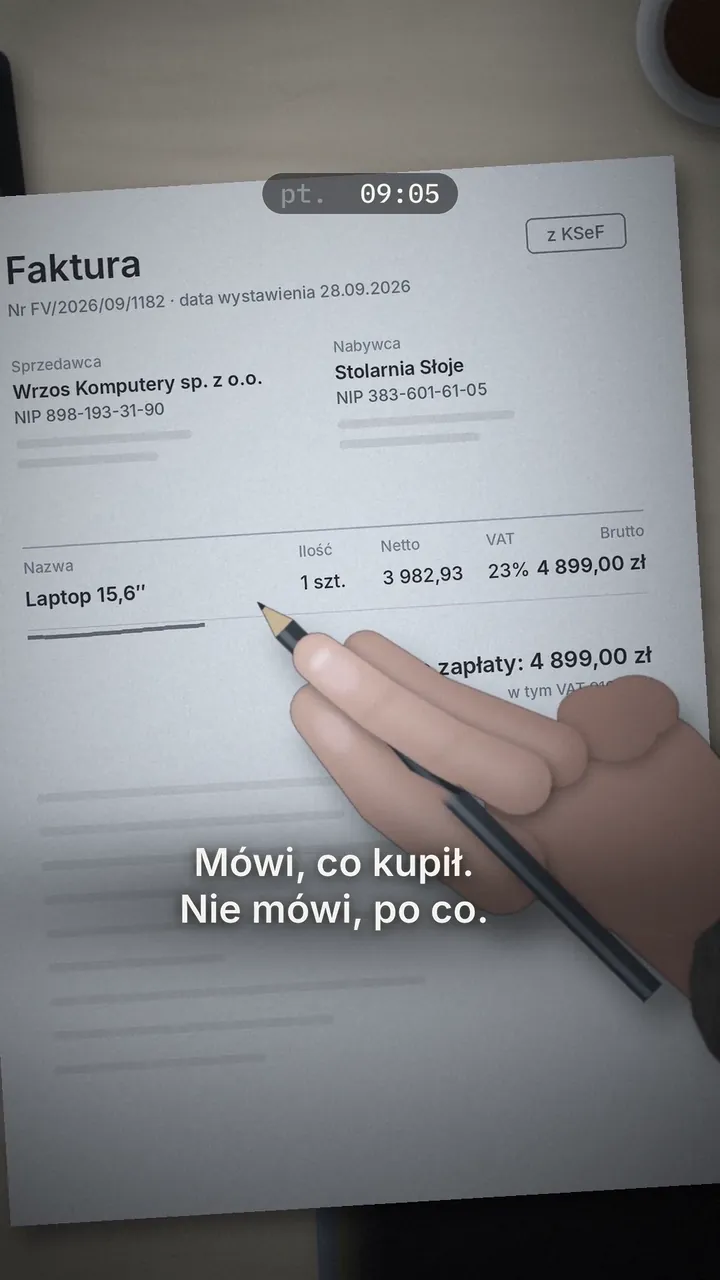
- Faktura. Na biurku leży faktura oznaczona „z KSeF”: laptop 15,6", 1 sztuka, 4 899,00 zł brutto, sprzedawca Wrzos Komputery, nabywca Stolarnia Słoje. Napisy: „Faktura za laptop jest w KSeF”, „Mówi, co kupił. Nie mówi, po co”.
- Odpowiedź w nocy. W piątek o 23:18 Paweł odpisuje: „Sorki! To dla Kasi, do biura”. W poniedziałek o 8:40 Marta znów bierze tę fakturę do ręki. Napis: „Marta wraca do sprawy po raz czwarty”.
- Przy następnym zakupie. Napis zapowiada, że tym razem będzie inaczej. W czwartek pojawiają się dwie faktury z KSeF: za deski dębowe z tartaku (2 960,00 zł) i za ekspres do kawy (1 899,00 zł). Pytanie dotyczy tylko ekspresu.
- Pytanie od razu. O 10:41 Paweł dostaje wiadomość podpisaną „Asystent biura · wiadomość automatyczna”: nowa faktura w KSeF, ekspres do kawy, 1 899,00 zł, wystawiona dziś o 10:38, i pytanie: „Do czego i gdzie będzie używany?”.
- Odpowiedź głosem. Paweł odpowiada czterosekundowym nagraniem, z pudłem pod pachą. Na ekranie widać zapis nagrania: „W warsztacie, dla chłopaków na przerwy”. System przypina odpowiedź do tej faktury (na ekranie: „Odpowiedź przy fakturze · 10:42”).
- Decyzja księgowej. W piątek o 9:10 Marta widzi fakturę razem z nagraniem i jego zapisem, w karcie „Do decyzji: Marta”. Napisy: „Bez przypominania”, „i sama decyduje”, „Najłatwiej odpowiedzieć, póki się pamięta”.
- Na koniec pojawia się hasło: „AI tam, gdzie trzeba dopytać. Ludzie tam, gdzie liczy się ocena”.
Okna rozmowy, wiadomości i karta „Do decyzji: Marta” to wizualizacje na potrzeby filmu, a nie zrzuty ekranu istniejącego programu. W filmie pytanie przychodzi trzy minuty po wystawieniu faktury. W praktyce trwa to dłużej, o czym niżej.
Czego faktura nie powie księgowej
Faktura z KSeF to nie skan, tylko dane w ustalonych polach: sprzedawca, nabywca, NIP, nazwy towarów, kwoty, stawki VAT. Księgowa nie musi niczego przepisywać ani zgadywać, gdzie na zdjęciu jest kwota.
Nie ma tam jednak informacji, do czego zakup służy. Laptop może być dla pracownika biura, dla właściciela albo do domu. Ekspres może stać w warsztacie albo w kuchni w domu. Czy i jak wydatek ująć w kosztach firmy, ocenia księgowa, a do tej oceny często potrzebuje właśnie tego kontekstu. Więc pyta.
Problemem nie jest samo pytanie, tylko czas. Pytanie przychodzi kilka dni po zakupie, kiedy właściciel ma głowę gdzie indziej. Odpowiedź przychodzi jeszcze później, a księgowa przypomina się kilka razy, zanim zamknie miesiąc. Obie strony tracą czas na sprawę, którą dało się załatwić jednym zdaniem w dniu zakupu.
Co daje KSeF, a czego nie
Kilka faktów o KSeF, które mają znaczenie dla takiego rozwiązania (stan na 8 października 2026 r.):
- Faktura od firmy trafia do nabywcy przez KSeF i jest uznawana za otrzymaną w chwili, gdy system nada jej numer KSeF.
- Biuro rachunkowe może mieć dostęp do faktur klienta. Firma może nadać biuru uprawnienie do odczytu swoich faktur w KSeF. Uprawnienie do wystawiania faktur nadaje się osobno.
- Programy mogą pobierać nowe faktury przez interfejs API KSeF. Ministerstwo Finansów zaleca jednak, żeby w normalnej pracy sprawdzać nowe faktury nie częściej niż co 15 minut, i zaznacza, że API nie służy do obsługi działań w czasie rzeczywistym. W praktyce pytanie może więc przyjść kilkanaście minut albo pół godziny po wystawieniu faktury, a nie po trzech minutach jak w filmie. Dla sensu rozwiązania to bez znaczenia: chodzi o to, żeby zapytać tego samego dnia, a nie po tygodniu.
- KSeF nie wie, po co był zakup. Tej informacji nie ma w żadnym polu faktury, więc musi przyjść od człowieka.
Jak taki proces można zaprojektować i wdrożyć
Poniżej przykładowy scenariusz możliwego wdrożenia. To nie jest opis gotowego produktu ani wdrożenia u klienta. Szczegóły projektuje się z każdą firmą osobno, po sprawdzeniu aktualnych przepisów i dokumentacji API KSeF.
- Pobieranie. Program regularnie sprawdza w KSeF, czy przyszły nowe faktury kosztowe firmy, z odstępem zgodnym z zaleceniami Ministerstwa Finansów. Wystarczy mu uprawnienie do odczytu faktur.
- Wybór faktur, o które warto zapytać. Nie każda faktura wymaga pytania. Reguły ustala się wspólnie z księgową. Możliwe kryteria to na przykład kwota, rodzaj towaru albo nowy dostawca, ale to tylko przykłady, a nie gotowe reguły. Przypadek z filmu też jest wyłącznie przykładem: deski dla stolarni nie budzą wątpliwości, ekspres do kawy już tak.
- Pytanie. Krótka wiadomość do osoby, która zrobiła zakup: dostawca, towar, kwota i jedno konkretne pytanie, wyraźnie oznaczona jako automatyczna. Kanał, na przykład e-mail albo komunikator, wybiera się podczas projektowania procesu z klientem.
- Odpowiedź. Osoba, która zrobiła zakup, odpisuje krótko, tekstem, własnymi słowami.
- Przekazanie księgowej. Sposób przekazania faktury, odpowiedzi i spraw wymagających decyzji ustala się z biurem rachunkowym, zależnie od jego narzędzi i uprawnień.
- Decyzja. Księgowa widzi fakturę i wyjaśnienie razem. Sama ocenia, jak ująć wydatek, a jeśli odpowiedź jej nie wystarcza, dopytuje.
Film ilustruje odpowiedź głosową. Rozpoznawanie mowy może być opcjonalnym elementem wdrożenia, ale opisany wyżej proces zakłada odpowiedź tekstową.
System nie kwalifikuje wydatków, niczego nie księguje i nie podejmuje decyzji podatkowych ani księgowych. Nie zastępuje też programu do obsługi KSeF. Jego zadanie jest skromniejsze: zebrać kontekst, póki zakup jest świeży, i przekazać go razem z fakturą.
Ograniczenia, o których trzeba wiedzieć
- Kilkanaście minut, nie od razu. Wynika to z zaleceń Ministerstwa Finansów dotyczących korzystania z API KSeF, opisanych wyżej.
- Za dużo pytań zabija pomysł. Jeśli system pyta o każdą fakturę, ludzie przestają odpowiadać. Lepiej zacząć od krótkiej listy faktur, które naprawdę budzą wątpliwości, i rozszerzać ją stopniowo.
- Wyjaśnienie to nie decyzja podatkowa. Odpowiedź właściciela opisuje zakup. Ocena, co z niej wynika dla rozliczeń, należy do osoby, która prowadzi księgi.
- Dane. Faktury i odpowiedzi to dane firmy, czasem także osobowe (w filmie pada imię pracownicy). Ustal, kto ma do nich dostęp i jak długo są przechowywane. Jeśli przetwarza je zewnętrzna usługa, potrzebna jest umowa powierzenia przetwarzania danych (art. 28 RODO).
- Uprawnienia w KSeF. Program albo biuro dostaje uprawnienie do odczytu faktur. Uprawnienia do wystawiania faktur nie są do tego potrzebne.
Co mówią przepisy o KSeF
Stan na 8 października 2026 r., według stron Ministerstwa Finansów i administracji rządowej:
- 1 lutego 2026 r. Obowiązek wystawiania faktur w KSeF objął firmy, których sprzedaż (z VAT) w 2024 r. przekroczyła 200 mln zł.
- 1 kwietnia 2026 r. Obowiązek objął pozostałych podatników.
- Do 31 grudnia 2026 r. Można jeszcze wystawiać faktury poza KSeF, jeśli w danym miesiącu suma sprzedaży z VAT na takich fakturach nie przekracza 10 000 zł. Do końca 2026 r. poza KSeF mogą też powstawać faktury z kas rejestrujących.
- 1 stycznia 2027 r. Korzystanie z KSeF staje się obowiązkowe dla wszystkich przedsiębiorców.
- Od 1 stycznia 2027 r. Czynny podatnik VAT, który płaci innemu czynnemu podatnikowi VAT za fakturę, ma podawać w tytule przelewu jej numer KSeF (art. 108g ustawy o VAT).
- Kary. Według obecnych przepisów kary za nieprzestrzeganie zasad KSeF mają być stosowane od 1 stycznia 2027 r. 16 września 2026 r. Ministerstwo Finansów zapowiedziało wydłużenie okresu bez kar do 31 grudnia 2027 r. i rozpoczęło prace nad zmianą ustawy. Do czasu, gdy zmiana zostanie uchwalona i opublikowana, obowiązuje dotychczasowa data.
- Faktury dla konsumentów można wystawiać w KSeF dobrowolnie.
Kiedy to się nie opłaca
- Faktur kosztowych jest niewiele i wszystkie są oczywiste. Deski dla stolarni nie wymagają wyjaśnień.
- Biuro ma już na to swoje miejsce. Jeśli program, w którym pracuje księgowa, pozwala klientowi dopisać opis do dokumentu, zacznij od tego. Druga, równoległa ścieżka tylko doda zamieszania.
- Właściciel i tak odpowiada od razu. Wtedy problem nie istnieje.
- Nie wiadomo, kto w firmie odpowiada na pytania księgowej. Najpierw trzeba to ustalić, potem automatyzować.
Od czego zacząć
- Zapytaj księgową, o które faktury dopytuje najczęściej i jakie informacje są jej wtedy potrzebne.
- Ustalcie wspólnie z księgową reguły: o jakie faktury pytać, kogo i jakim kanałem.
- Nadaj uprawnienie do odczytu faktur w KSeF tylko tam, gdzie jest potrzebne.
- Sprawdź przez miesiąc: ile było pytań, na ile odpowiedzi przyszły tego samego dnia i czy księgowa rzadziej musi się przypominać.
Jeśli chcesz, żebyśmy razem z Tobą i Twoją księgową przyjrzeli się temu, o co biuro dopytuje najczęściej, napisz do nas.
Źródła
Sprawdzone 8 października 2026 r.
- Ministerstwo Finansów, KSeF: Od kiedy trzeba wystawiać faktury w KSeF (strona zmodyfikowana 30.04.2026), Podstawy prawne oraz kluczowe terminy (zmodyfikowana 29.05.2026).
- Krajowa Informacja Skarbowa: Przedłużenie odroczenia kar za błędy w stosowaniu KSeF do końca 2027 r. (16.09.2026).
- Biznes.gov.pl: Krajowy System e-Faktur (moment otrzymania faktury, numer KSeF w przelewach od 2027 r.).
- Dokumentacja API KSeF 2.0 Ministerstwa Finansów: Limity żądań API (14.09.2026), Przyrostowe pobieranie faktur, Uprawnienia.
- Rozporządzenie (UE) 2016/679 (RODO), art. 28: tekst w EUR-Lex.
Film przedstawia wymyśloną sytuację, a nie wdrożenie u klienta. Film i artykuł pokazują przykładowy sposób pracy i nie są poradą podatkową, księgową ani prawną. Decyzje dotyczące rozliczeń podejmuj z osobą, która prowadzi Twoją księgowość.